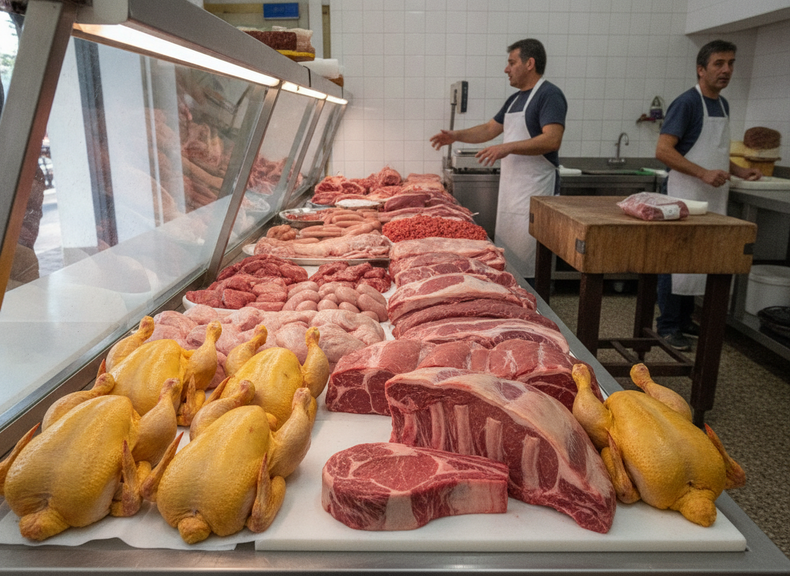
Por primera vez, el consumo de carnes aviares superó al de carne vacuna en Argentina, marcando un cambio significativo en las preferencias. Entre agosto de 2025 y julio de 2026, el consumo de pollo alcanzó 47 kilos por habitante, mientras que el de carne bovina se ubicó en 46,7 kilos. Esta modificación se atribuye a la diferencia de precios.
La menor disponibilidad de carne bovina y sus valores elevados llevaron a los hogares a reemplazar parte de su consumo por alternativas más económicas. Con el dinero necesario para adquirir 1 kilo de carne vacuna, fue posible comprar, en promedio, 3,6 kilos de pollo entero. Esta sustitución permitió que el consumo conjunto de las principales carnes se mantuviera cerca de los niveles de los últimos años, a pesar del retroceso de la carne vacuna.
Según un informe del Ieral de la Fundación Mediterránea, el consumo de carne de cerdo también registró un récord, alcanzando 20,1 kilos por persona en el mismo período. Durante el último año, la carne vacuna aumentó 13,3% en términos reales, mientras que el pollo y el cerdo bajaron alrededor de 4%, según explicó Juan Manuel Garzón, economista del Ieral.
Factores que inciden en el consumo de carnes
El especialista Juan Manuel Garzón señaló que detrás de este reacomodamiento conviven una tendencia de largo plazo y las condiciones económicas actuales. El consumo de bovinos muestra una tendencia descendente de largo plazo, mientras que la avicultura y los porcinos fueron ganando participación en la dieta. Sin embargo, el momento en que el pollo pasó al frente está directamente vinculado con la diferencia de precios.
Garzón afirmó que existe una transformación de largo plazo en la canasta de carnes, acelerada por valores relativos particularmente desfavorables para la carne vacuna y por una demanda interna debilitada. Con un mes más de información para la carne bovina, el deterioro se profundiza: en los doce meses terminados en agosto de 2026, su consumo aparente se ubicó en 46,2 kilos por habitante, el registro más bajo de la serie del Ieral, iniciada en 1990.
La menor oferta es el principal factor que explica los valores elevados. En los últimos doce meses, la faena bovina cayó 8,8% y la producción de carne retrocedió 6,2%. El aumento del peso de los animales compensó parcialmente la menor cantidad de cabezas enviadas a los frigoríficos: el peso medio de la res pasó de 230,1 a 236,6 kilos. Al mismo tiempo, las exportaciones aumentaron de 18,6 a 19,4 kilos por habitante, lo que redujo aún más la disponibilidad local.
Perspectivas para la producción de bovinos
El informe, realizado junto a Franco Artusso, concluye que la caída de la producción explica la mayor parte de la contracción de la oferta interna. A esto se agregó un aumento de las exportaciones, por lo que quedó menos carne disponible para el mercado interno. Además, los valores internacionales fortalecieron la demanda externa, con un precio medio de exportación que subió cerca de 30% interanual, lo que mejora el valor que puede obtener la cadena por los animales y cortes exportables.
Para los próximos meses, Garzón planteó dos fuerzas contrapuestas: una oferta que podría seguir limitada y una demanda con dificultades para convalidar nuevos aumentos de precios. En agosto, la participación de hembras en la faena bajó a 42,9%, un nivel compatible con la retención de vientres. Si bien la retención es positiva para la producción futura de bovinos, en el corto plazo significa menos animales disponibles para faena.
A esto se suma la evolución de los establecimientos de engorde a corral. Al 1 de septiembre, la ocupación era de 71,6%, todavía elevada, pero ingresaban menos animales de los que salían. Según el informe, por cada 100 animales enviados fuera de los corrales entraban aproximadamente 74, lo que podría restringir particularmente la oferta de novillitos y vaquillonas en los próximos meses.
FUENTE: CARBAP